Artículos - Conexión Inmobiliaria

¿Qué pasa si el dueño no se sale del inmueble? La realidad sobre los remates bancarios ocupados

¿Qué pasa si no desocupan un remate bancario? Un inmueble ocupado no significa que la inversión esté perdida. La clave está en conocer el expediente, la etapa jurídica y la estrategia para recuperar la posesión.

Cuando una persona escucha que un remate bancario se encuentra ocupado, normalmente surgen dos preguntas:

  • ¿Qué pasa si el dueño no quiere salirse?
  • ¿Existe el riesgo de no recuperar la propiedad?

Estas dudas son normales. En muchas operaciones relacionadas con cesiones de derechos, litigios hipotecarios o inmuebles adjudicados, la posesión no se entrega de manera inmediata.

Sin embargo, que una propiedad esté ocupada no significa que el comprador tenga que confrontar personalmente al ocupante ni que el inmueble sea imposible de recuperar.

La recuperación de la posesión se lleva a cabo mediante el procedimiento jurídico correspondiente y con base en la situación específica del expediente.

En este artículo explicaremos qué ocurre cuando el inmueble sigue ocupado, quién se encarga del proceso, cuánto puede tardar y qué debe revisar un inversionista antes de adquirirlo.

Lo más importante

La ocupación del inmueble no debe analizarse de manera aislada. Lo relevante es saber quién ocupa la propiedad, en qué etapa se encuentra el procedimiento, qué derechos se adquieren y cuál será la estrategia jurídica para llegar a la posesión.

¿Todos los remates bancarios están ocupados?

No. Dentro del mercado de remates bancarios existen diferentes tipos de operaciones.

Algunos inmuebles continúan habitados por el acreditado original, familiares, arrendatarios o terceras personas. Otros ya se encuentran desocupados, adjudicados o disponibles para una entrega más rápida.

Por eso no debe asumirse que todos los remates funcionan de la misma forma.

Entre las modalidades más frecuentes se encuentran:

  • Cesiones de derechos litigiosos.
  • Inmuebles adjudicados sin posesión.
  • Inmuebles adjudicados con posesión.
  • Daciones en pago.
  • Propiedades recuperadas y listas para escriturarse.

Cada modalidad tiene distintos niveles de descuento, tiempo, riesgo y procedimiento.

Revisión jurídica de expediente de remate bancario

Antes de adquirir una cesión de derechos es indispensable conocer la etapa del expediente y la viabilidad de la operación.

¿Qué sucede si el ocupante no quiere desocupar?

Cuando una propiedad continúa ocupada, el comprador no debe presentarse por su cuenta a exigir que sea entregada.

Tampoco debe intentar entrar, cambiar cerraduras, cortar servicios o presionar personalmente a los ocupantes.

La recuperación de la posesión debe realizarse mediante los mecanismos legales aplicables al expediente.

Dependiendo del tipo de operación, puede ser necesario:

  • Continuar el juicio hipotecario.
  • Obtener una resolución judicial.
  • Formalizar la adjudicación.
  • Solicitar la entrega del inmueble.
  • Tramitar la desocupación correspondiente.
  • Buscar una salida negociada cuando resulte conveniente.

La estrategia exacta depende de la etapa procesal, la documentación disponible y las condiciones particulares de cada asunto.

Nunca debes intentar recuperar personalmente un inmueble ocupado. Además de ser riesgoso, podrías generar responsabilidades legales o complicar el procedimiento.

¿Quién se encarga de recuperar la posesión?

La recuperación debe ser coordinada por el equipo jurídico responsable de continuar el procedimiento.

En Conexión Inmobiliaria, cada operación se analiza antes de ser presentada al inversionista. Se revisan la documentación disponible, la etapa procesal y la estrategia necesaria para llegar a la adjudicación, posesión y escrituración

El inversionista no debe convertirse en litigante ni negociar directamente con el ocupante.

Antes de invertir debe conocer:

  • Qué está adquiriendo.
  • Cuál es el costo estimado de la operación.
  • En qué etapa se encuentra el expediente.
  • Qué acciones legales continúan.
  • Qué plazo aproximado puede esperarse.
  • Qué gastos pueden presentarse.

El orden puede variar dependiendo de la modalidad de adquisición y de la etapa en la que se encuentre el expediente.

DIAGRAMA DEL PROCESO

1
Análisis del expediente
2
Firma del contrato
3
Cesión de derechos
4
Continuación del procedimiento jurídico
5
Adjudicación o reconocimiento de derechos
6
Recuperación de la posesión
7
Escrituración
8
Entrega de la propiedad

“El orden puede variar dependiendo de la modalidad de adquisición y de la etapa en la que se encuentre el expediente.”

¿Cuánto tiempo puede tardar la recuperación del inmueble?

No existe un plazo idéntico para todos los remates bancarios, ya que cada expediente tiene una situación jurídica distinta.

En Conexión Inmobiliaria manejamos un plazo estimado aproximado de 14 meses para muchas operaciones litigiosas, considerando el desarrollo ordinario del procedimiento.

Este tiempo puede variar dependiendo de la etapa en la que se adquiere el expediente y de las actuaciones que deban realizarse durante el proceso.

Algunos asuntos pueden resolverse antes y otros pueden requerir tiempo adicional por situaciones como:

  • Carga de trabajo del juzgado.
  • Notificaciones pendientes.
  • Recursos promovidos por la contraparte.
  • Amparos.
  • Cambios de domicilio.
  • Suspensiones procesales.
  • Dificultades para ejecutar una resolución.
  • Condiciones particulares de la ocupación.

Por eso, antes de invertir es importante conocer la etapa del expediente y recibir una explicación clara del camino jurídico que falta por recorrer.

Plazo estimado de recuperación

En muchas operaciones se considera un plazo aproximado de 14 meses. La duración final depende de la situación jurídica del expediente y del comportamiento del procedimiento.

Asesoría para invertir en remates bancarios

Una inversión responsable comienza cuando el cliente comprende el proceso, los tiempos y las características de la operación.

¿Puede resolverse el asunto mediante negociación?

En algunos casos puede existir la posibilidad de llegar a un acuerdo con el ocupante.

Una negociación puede ayudar a acelerar la entrega, reducir costos o evitar ciertas etapas de ejecución.

Sin embargo, no siempre es recomendable ni posible.

Antes de negociar deben revisarse:

  • La identidad del ocupante.
  • Sus derechos sobre el inmueble.
  • La etapa jurídica del expediente.
  • Las condiciones del acuerdo.
  • La forma de documentar la entrega.
  • La conveniencia económica para el inversionista.

Cualquier negociación debe quedar documentada y ser dirigida por el equipo jurídico.

¿Existe el riesgo de no recuperar la propiedad?

Toda operación inmobiliaria relacionada con litigios debe analizarse jurídicamente antes de comprometer recursos.

La manera correcta de reducir riesgos es revisar el expediente, validar la documentación y conocer la estrategia legal aplicable.

Entre los principales puntos que deben analizarse están:

  • Que el derecho pueda transmitirse.
  • Que la documentación sea auténtica.
  • Que el expediente judicial exista.
  • Que la parte cedente tenga facultades para realizar la operación.
  • Que el procedimiento tenga una estrategia jurídica viable.
  • Que los costos y gastos sean informados.
  • Que el inversionista conozca el alcance de la operación.

Una empresa responsable debe explicar el proceso, la etapa del expediente y las acciones necesarias para llegar a la recuperación del inmueble.

Entonces, ¿vale la pena comprar un remate ocupado?

Puede valer la pena cuando el descuento compensa el tiempo, los gastos y las características de la operación.

El error más común es comparar únicamente el precio del remate contra el valor comercial de una propiedad tradicional.

El análisis debe considerar:

  • Precio de adquisición.
  • Honorarios.
  • Gastos jurídicos.
  • Gastos notariales.
  • Impuestos.
  • Posibles adeudos.
  • Tiempo estimado.
  • Estado físico del inmueble.
  • Posibles gastos de recuperación.
  • Valor comercial estimado al finalizar el proceso.

Una propiedad con un descuento importante puede representar una buena oportunidad cuando la operación se analiza de forma integral.

TIPO DE OPERACIÓN POSESIÓN INMEDIATA TIEMPO DESCUENTO
Propiedad tradicional Generalmente sí Corto Bajo
Adjudicado con posesión Puede ser inmediata Corto a medio Medio
Adjudicado sin posesión No siempre Medio Medio a alto
Cesión litigiosa No Aproximadamente 14 meses, según el expediente Alto
Los tiempos y descuentos son orientativos. Cada inmueble debe analizarse individualmente.

¿Estás evaluando un remate bancario?

Antes de invertir, conoce qué estás adquiriendo, en qué etapa se encuentra el expediente y cuál es el camino estimado para llegar a la posesión.

En Conexión Inmobiliaria podemos orientarte sobre las modalidades disponibles y ayudarte a identificar qué tipo de operación se ajusta mejor a tu presupuesto y horizonte de inversión.

AGENDA UNA ASESORÍA

PREGUNTAS FRECUENTES

No. Existen propiedades litigiosas, adjudicadas, recuperadas, con posesión y sin posesión. El estado de ocupación depende de cada operación.

En muchas operaciones litigiosas no es posible realizar una visita interior antes de adquirir los derechos. Cuando existe acceso autorizado, debe informarse expresamente.

No. La recuperación debe realizarse mediante el procedimiento jurídico correspondiente. Intentar ingresar o desalojar por cuenta propia puede generar riesgos legales.

En muchas operaciones se maneja un plazo aproximado de 14 meses. El tiempo puede variar dependiendo de la etapa del expediente, las actuaciones del juzgado y las incidencias que puedan presentarse durante el procedimiento.

El equipo jurídico debe continuar con el procedimiento, informar la situación del expediente y explicar las acciones necesarias para avanzar hacia la recuperación.

Depende de la modalidad de adquisición y de las condiciones de la operación. Antes de invertir deben explicarse los honorarios, gastos jurídicos, notariales, impuestos y conceptos adicionales.

En ciertos casos sí, siempre que la negociación sea conveniente, esté documentada y sea dirigida por el equipo jurídico.

Sí, cuando el descuento compensa el tiempo, los gastos y las características de la operación. La decisión debe basarse en el análisis completo del expediente.

La mayoría de las cesiones de derechos litigiosos requieren recursos propios. Algunos inmuebles adjudicados o recuperados sí pueden admitir financiamiento, dependiendo de su situación jurídica.

Revisando el expediente, la documentación, la etapa procesal, la identidad del cedente, los costos y la estrategia jurídica antes de realizar cualquier pago.

La pregunta no debe ser únicamente si el inmueble está ocupado.

La verdadera pregunta es:

¿Cuál es la situación jurídica de la propiedad y qué estrategia existe para recuperar la posesión?

Un inmueble ocupado puede formar parte normal de una operación de remate bancario.

Lo importante es conocer el expediente, entender los tiempos, tener claridad sobre los gastos y trabajar con un equipo que explique el proceso desde el inicio.

En Conexión Inmobiliaria consideramos que una inversión informada siempre es una mejor inversión.

Conoce las opciones disponibles

Contamos con propiedades provenientes de distintas instituciones financieras y con diferentes niveles de avance jurídico.

Agenda una asesoría para conocer las alternativas que pueden ajustarse a tu presupuesto.

Hablar con un especialista
Diego Suárez

DIEGO SUÁREZ

Director General de Conexión Inmobiliaria

Diego Suárez es fundador y director de Conexión Inmobiliaria, empresa especializada en cesiones de derechos, inmuebles adjudicados, daciones en pago y oportunidades inmobiliarias provenientes de instituciones financieras.

Cuenta con experiencia en la estructuración y comercialización de operaciones de remate bancario en México.

México entra en modo inversión: la oportunidad está antes de que todos la vean

México está entrando en un momento inmobiliario distinto.

En 2026, el país tendrá una exposición internacional enorme. Ciudad de México, Guadalajara y Monterrey estarán en la mira de inversionistas, turistas, empresas y personas que empezarán a voltear más hacia zonas con movimiento, plusvalía y alta demanda.

Pero aquí está el punto importante: cuando todos empiezan a mirar el mismo mercado, las mejores oportunidades ya no están tan fáciles.

Por eso, en bienes raíces, muchas veces no gana quien compra más rápido. Gana quien tiene acceso antes.

Y ahí es donde la cartera bancaria se vuelve interesante.

Hoy, comprar una propiedad en el mercado tradicional puede ser complicado: precios altos, mucha competencia, pocas oportunidades reales y demasiados anuncios repetidos. En cambio, la recuperación bancaria puede abrir una puerta distinta para quienes cuentan con recursos propios y buscan invertir con mejor margen.

Pero ojo: no todo lo que se anuncia como remate bancario es una buena oportunidad.

Hay propiedades en litigio, adjudicadas, daciones en pago, inmuebles con posesión, sin posesión, procesos más avanzados y otros que requieren más tiempo. Cada caso se analiza distinto. Y justo ahí es donde muchas personas se equivocan: buscan “la más barata” sin entender qué están comprando

En Conexión Inmobiliaria lo vemos diferente.

No vendemos solo una lista de propiedades. Damos acceso, análisis y estrategia.

Somos broker certificado de Santander y BBVA. También trabajamos con instituciones financieras como Scotiabank, BX+ y operadoras de crédito como Adamantine, Secorse, Renovi, entre otras, promoviendo cartera con autorización de las propias instituciones u operadores.

Esto nos permite tener acceso a diferentes tipos de cartera y no depender de una sola fuente. Para el cliente, eso significa algo muy importante: más opciones reales, mejor comparación y una asesoría más precisa según su presupuesto, objetivo y tolerancia al tiempo.

Porque no todos los clientes necesitan lo mismo.

  • Hay quien busca invertir y puede esperar.
  • Hay quien quiere una propiedad más avanzada.
  • Hay quien busca descuento.
  • Hay quien necesita mayor certeza documental.
  • Hay quien no debe entrar a litigio y le conviene más una adjudicada.

La diferencia está en saber qué opción sí hace sentido.

En un mercado donde muchos prometen descuentos imposibles o publican propiedades solo para atraer prospectos, Conexión Inmobiliaria se enfoca en trabajar con cartera real, revisar documentación, explicar etapas y cuidar que el cliente entienda el proceso antes de tomar una decisión.

El momento que viene para México puede ser muy interesante. Más exposición, más movimiento, más demanda y más conversación inmobiliaria. Pero la oportunidad no está en comprar por moda. Está en comprar con información.

No busques solo una propiedad barata. Busca una oportunidad bien analizada.

En Conexión Inmobiliaria conectamos a inversionistas con cartera bancaria, adjudicada y de recuperación inmobiliaria a través de distintas instituciones financieras y operadores especializados.

17 instituciones. Una sola conexión.

Conexión Inmobiliaria Tu acceso seguro a remates bancarios.

Agenda una asesoría especializada y descubre qué tipo de cartera puede hacer sentido para tu perfil.

Operaciones para quienes cuentan con recursos propios. Cada oportunidad depende de disponibilidad, etapa legal, validación documental y condiciones específicas de cada institución u operador.

Agenda una asesoría especializada y descubre qué tipo de cartera puede hacer sentido para tu perfil.

Por qué los clientes que entienden el proceso ganan más dinero en remates bancarios

No es suerte, no es timing… es claridad.
La diferencia entre ganar o perder en un remate empieza antes de invertir un solo peso.

En el mundo de los remates bancarios hay dos tipos de personas: los que entran con expectativas irreales… y los que entienden exactamente en qué están invirtiendo.

Curiosamente, no siempre gana el que invierte más dinero. Gana el que tiene claridad sobre el proceso.

Porque en este tipo de operaciones, el verdadero riesgo no está en el inmueble… está en la falta de entendimiento.

Y esa diferencia, aunque parece sutil, es la que separa a quienes generan rendimientos… de quienes se frustran en el camino.

EL ERROR MÁS CARO NO ES EL DINERO

Muchos inversionistas creen que el mayor riesgo es perder su capital. Pero en realidad, el error más caro es otro: entrar sin entender qué están comprando.

Un remate bancario no es una compra tradicional. No estás adquiriendo una propiedad lista para habitar, sino derechos sobre un proceso legal en curso.

Y esa diferencia lo cambia todo.

Quien no entiende esto suele cometer los mismos errores:

  • Se desespera cuando los tiempos no son inmediatos
  • Duda del proceso sin fundamentos
  • Quiere salir antes de tiempo
  • Y termina tomando decisiones que afectan su inversión

No porque el modelo sea malo… sino porque nunca lo entendió desde el inicio.

ENTENDER EL PROCESO ES ENTENDER EL JUEGO

Cuando un cliente comprende cómo funciona un juicio hipotecario, su perspectiva cambia completamente.

Entiende que existen distintas etapas legales, que los tiempos no son lineales y que el avance depende de factores jurídicos, no comerciales.

Pero sobre todo, entiende algo clave:

El negocio no está en la rapidez… está en el descuento.

Adquirir una propiedad por debajo de su valor comercial implica asumir un proceso. No hay atajos reales, solo diferentes niveles de riesgo y oportunidad.

Y quien comprende esto, deja de ver la inversión con ansiedad… y comienza a verla con estrategia.

LOS QUE GANAN, PIENSAN DIFERENTE

Los clientes que obtienen mejores resultados no son los más impulsivos… son los más informados.

Antes de invertir, buscan entender.
Antes de decidir, analizan.
Y antes de comprometer su capital, tienen claridad.

Estos inversionistas:

  • Comprenden que están adquiriendo una oportunidad, no una garantía inmediata
  • Tienen visión a mediano plazo
  • No reaccionan emocionalmente ante cada etapa del proceso
  • Confían en el proceso porque saben cómo funciona

Y eso cambia completamente el resultado.

Porque mientras unos entran con dudas… otros avanzan con certeza.

CLARIDAD = MENOS RIESGO

Aquí está el punto que pocos dicen con claridad:

Entender el proceso no elimina el riesgo… pero lo reduce de forma importante.

¿Por qué?

Porque un cliente informado no entra en pánico ante retrasos normales, no toma decisiones impulsivas y no rompe el proceso por desesperación.

En cambio, actúa con lógica, con visión y con control.

Y en este tipo de inversiones, eso es lo que realmente protege el capital.

¿QUÉ DEBERÍAS ENTENDER ANTES DE INVERTIR?

Antes de considerar un remate bancario, es importante tener claridad en tres puntos fundamentales:

  1. Qué estás adquiriendo realmente: No es posesión inmediata, son derechos sobre un proceso legal.
  2. En qué etapa se encuentra la oportunidad: No todas las inversiones tienen el mismo nivel de avance ni el mismo riesgo.
  3. Si tu perfil es adecuado para este tipo de inversión: Liquidez, paciencia y visión son indispensables.

Sin estos tres elementos, cualquier decisión se vuelve incierta.

Los remates bancarios no son para todos. Y esa es precisamente la razón por la que pueden representar una gran oportunidad.

Porque quienes realmente entienden el proceso… son los que terminan capitalizando el beneficio.

No se trata de entrar primero.
Se trata de entrar con claridad.

Si estás evaluando este tipo de inversión y cuentas con la posibilidad de pagar de contado, lo más importante no es encontrar una propiedad…

es entender si estás tomando la decisión correcta.

Puedes solicitar información y orientación directa para evaluar tu caso de manera puntual.

Jornada Notarial CDMX 2025: Ahorra hasta 80 % al escriturar tu propiedad (o tu remate bancario)

Si vas a escriturar o formalizar una cesión de derechos, esto te interesa.
La Jornada Notarial es un programa que pocos aprovechan y que puede representar descuentos de hasta 80 % en impuestos y derechos al escriturar una vivienda en la Ciudad de México.

Lo mejor: aplica todo el año, salvo enero —cuando se expiden las nuevas constancias—.

En Conexión Inmobiliaria te explicamos cómo funciona, qué beneficios tiene y cómo aprovecharla también en remates bancarios.

¿Qué es la Jornada Notarial?

La Jornada Notarial se encuentra regulada en los artículos 275 Bis y 275 Ter del Código Fiscal de la CDMX, y permite que los habitantes regularicen o formalicen su propiedad con reducción en el pago de impuestos y derechos de registro público.
Aplica para escrituración de inmuebles habitacionales, formalización de contratos privados o resoluciones judiciales, y sucesiones.

Descuentos y beneficios principales

Para escrituraciones (Artículo 275 Bis):

  • Hasta 60 % de descuento en el pago del ISAI.
  • Hasta 65 % de descuento en derechos de Registro Público de la Propiedad.

Para sucesiones (Artículo 275 Ter):

  • 80 % de descuento si el valor catastral no excede $1,751,680.00 MXN.
  • 40 % de descuento si el valor catastral está entre $1,751,680.01 y $2,060,800.00 MXN.

Además de los descuentos fiscales, la Jornada Notarial incluye:

✅ Asesoría gratuita por notarios de la CDMX.
✅ Costos notariales reducidos.
✅ Avalúos con subsidio y trámites más rápidos.

Jornada Notarial vs. Mes del Testamento: no te confundas

¿Cómo aplica la Jornada Notarial a los remates bancarios?

Cuando adquieres un inmueble por remate bancario, el proceso concluye con una resolución judicial de adjudicación.
Para que esa adjudicación sea tuya y pueda inscribirse legalmente, necesitas escriturar ante notario e inscribir la propiedad en el Registro Público.

Ahí entra la Jornada Notarial: el artículo 275 Bis establece que las reducciones aplican para la formalización de resoluciones judiciales, por lo que los inmuebles adjudicados vía remate bancario pueden acceder a los beneficios, siempre que cumplan con el uso habitacional y el valor catastral máximo.

 Pasos para aplicar la Jornada Notarial a un remate

  1. Verifica el valor catastral: Asegúrate de que esté dentro de los límites del programa.
  2. Solicita la constancia: Tu notario o gestor autorizado la tramita ante la DGRT.
  3. Escrituración ante notario: Con la constancia de reducción fiscal, el notario aplica la reducción en ISAI y derechos.
  4. Registro Público de la Propiedad: Con la constancia, el notario inscribe la escritura con descuento en derechos.

Beneficios clave de la Jornada Notarial

  • Ahorro significativo: Hasta 60 % en impuestos y 65 % en registro.
  • En sucesiones, descuentos de hasta 80 %.
  • Honorarios y avalúos más bajos.
  • Seguridad jurídica al formalizar y registrar tu propiedad.
  • Asesoría gratuita y acompañamiento integral.
  • En Conexión Inmobiliaria, verificamos tu expediente y gestionamos la constancia por ti.

Conclusión: Aprovecha la Jornada Notarial para multiplicar tu inversión

La Jornada Notarial es una oportunidad real para ahorrar miles de pesos y blindar tu patrimonio legalmente.

Ya sea que estés escriturando tu casa, regularizando una herencia o formalizando un remate bancario, estos artículos del Código Fiscal (275 Bis y 275 Ter) te permiten hacerlo con beneficios fiscales y notariales reales.

¿Tienes un remate bancario o vas a escriturar una propiedad en CDMX?

No lo hagas solo. Deja que nuestro equipo jurídico y notarial te guíe paso a paso para aprovechar la Jornada Notarial 2025 y ahorrar al máximo.

Habla con un asesor por WhatsApp

Remates bancarios legales y escrituración segura con beneficios fiscales.

La diferencia no está en el dinero… está en la estrategia.

Mientras muchos se enfocan en buscar descuentos en portales tradicionales o “ofertas de ocasión” que desaparecen en 5 minutos, los inversionistas más astutos en México están jugando un juego completamente distinto: compran derechos legales de propiedades en remate bancario, y duplican su patrimonio a través del tiempo.

No es magia ni suerte. Es información legal bien aplicada y moverse antes que los demás.

Qué es realmente un remate bancario (y por qué es una oportunidad real)

Un remate bancario no es una venta directa de la propiedad. Es la cesión de los derechos legales sobre un inmueble en litigio o adjudicación, que más adelante se traduce en la propiedad física cuando el proceso legal concluye.

Los bancos, financieras y operadoras prefieren recuperar liquidez rápido, así que ceden esos derechos con descuentos agresivos —muchas veces entre 30 % y 60 % por debajo del valor comercial

Ahí es donde entra el inversionista listo: tú.

Así es como duplican su patrimonio (caso real)

Imagina esto

  • Propiedad en zona media de CDMX con valor comercial de $3.2 M
  • Precio de remate: $1.8 M total (honorarios + segundo pago)
  • Cesión obtenida en 3 meses
  • Adjudicación final en 13 meses

Una vez que el proceso legal concluye, esa propiedad puede:

  • Venderse al valor de mercado y generar una plusvalía inmediata de $1.4 M
  • Rentarse sin escriturarla aún, en algunos casos, y generar flujo mensual
  • Integrarse a un portafolio patrimonial sólido con base legal

Lo mejor: este tipo de operaciones no dependen de créditos ni de buró. Dependen de capital líquido y una estrategia jurídica bien llevada.

Dejar de ser “comprador” y piensa como inversionista

La mayoría llega a este mercado pensando: “Quiero una casa barata”.
Pero los que ganan piensan así: “Quiero asegurar derechos hoy que valdrán el doble mañana”.

Esa es la diferencia entre apostar a la entrega inmediata y invertir en un proceso legal estructurado.

Cuando te conviertes en inversionista de remates:

  • Dejas de competir con compradores tradicionales
  • Accedes a propiedades que no están en portales abiertos
  • Tienes preferencia legal en el proceso
  • Te blindas con abogados expertos que representan tus intereses

Haz tu primera jugada estratégica con Conexión Inmobiliaria

En Conexión Inmobiliaria llevamos años asesorando a personas que pasaron de comprar su primera propiedad… a armar un portafolio completo de remates bancarios con respaldo jurídico real.

Te acompañamos en todo el proceso:

  • Revisión jurídica de expedientes
  • Estrategia personalizada según tu presupuesto
  • Gestión legal hasta cesión, adjudicación Y/O entrega
  • Transparencia total, sin promesas falsas

Da el primer paso hoy

El momento ideal para invertir no es “cuando salga la casa perfecta”, es cuando decides actuar con información real y equipo legal serio.


Habla con un asesor por WhatsApp

Comprar casa en México ahora se retrasa 10 años

En México, la edad promedio para adquirir una vivienda pasó de 29 a 39 años en las últimas tres décadas. Esta brecha refleja cómo el acceso a una casa se ha vuelto cada vez más difícil para las nuevas generaciones.

El impacto de los altos costos

Factores como los precios elevados de construcción, ingresos que no crecen al mismo ritmo de la inflación y los cambios en el estilo de vida retrasan hasta una década el acceso a la vivienda.

De acuerdo con especialistas del sector inmobiliario, “hoy muchas personas rondan los 40 años antes de poder adquirir su primera vivienda, cuando en décadas pasadas era común lograrlo a finales de los 20”.

Muchos trabajadores enfrentan traslados de hasta hora y media diaria desde zonas periféricas.

Alternativas para quienes pueden pagar de contado

Propiedades adjudicadas: inmuebles listos para entrega con precios por debajo del mercado

No se trata de viviendas alejadas o en malas condiciones: muchos de estos inmuebles están en zonas consolidadas y con documentación legal revisada, lo que reduce los riesgos.

Remates bancarios también ofrecen opciones en departamentos bien ubicados y con gran potencial de plusvalía.

Una opción real frente al encarecimiento

El encarecimiento de la vivienda tradicional no significa que debas renunciar a tu patrimonio. Existen esquemas seguros, siempre que los acompañes con respaldo legal y asesoría profesional.

Con asesoría legal, los remates bancarios se convierten en una vía real para lograr el sueño de estrenar hogar.

En nuestra página encontrarás propiedades en remate bancario y adjudicadas, revisadas por nuestro equipo jurídico para tu tranquilidad.

Da clic aquí y descubre las oportunidades que tenemos hoy para ti:

¿Conviene comprar una propiedad en dación en pago con posesión física?

En el mercado inmobiliario actual, cada vez más personas escuchan términos como remates bancarios, adjudicadas o daciones en pago. Pero ¿qué significa realmente adquirir una propiedad bajo este esquema? Y sobre todo, ¿conviene hacerlo?

¿Qué es una propiedad en dación en pago con posesión física?

Una dación en pago ocurre cuando el deudor entrega su inmueble al banco para saldar la deuda hipotecaria. El banco se convierte en dueño y, en algunos casos, ya toma posesión física de la propiedad.

En este punto, la ventaja para el comprador es que puede visitar la vivienda y tener certeza de su estado real, algo que no siempre ocurre en los remates tradicionales.

Sin embargo, es importante aclarar:

➡ No se aceptan créditos hipotecarios ni de ningún tipo. Aunque el banco ya tenga posesión, la propiedad aún no está 100% regularizada. La escrituración se tramita posteriormente a la compra, directamente con el banco.

Descuentos atractivos: entre un 15% y un 25%

El atractivo principal de estas propiedades está en el precio.
En promedio, se pueden adquirir entre un 15% y un 25% por debajo del valor de mercado. Esto significa que, con la asesoría adecuada, el comprador puede lograr una inversión altamente rentable y con plusvalía a mediano plazo.

Ventajas de adquirir una propiedad en este esquema

✅ Acceso físico inmediato: puedes visitar la propiedad y conocer su estado real.
✅ Precio con descuento: inversión más baja frente al valor comercial.
✅ Respaldo legal bancario: compras directamente al banco, lo que da mayor seguridad.
✅ Oportunidad de plusvalía: al escriturar, la propiedad adquiere valor de mercado completo.

Nuestra campaña con BBVA

Actualmente en Conexión Inmobiliaria contamos con una campaña especial en colaboración con BBVA, donde se ofrecen propiedades adjudicadas con descuentos de entre el 15% y 25%.

Esto representa una oportunidad única para quienes tienen la posibilidad de pagar de contado y buscan una inversión sólida, segura y con el respaldo de un banco de prestigio.

Somos broker de varios bancos en México

En Conexión Inmobiliaria trabajamos como broker de múltiples bancos en México, incluyendo BBVA, lo que nos permite ofrecer una amplia variedad de opciones en adjudicados, remates y daciones en pago.

Con gusto podemos asesorarte en cualquiera de estos esquemas para que elijas la opción que mejor se adapte a tus necesidades y presupuesto.

Las propiedades en dación en pago con posesión física son una excelente opción para quienes buscan invertir con seguridad, descuento y respaldo bancario. Aunque aún no se encuentren 100% regularizadas al momento de la compra, el banco se encarga del proceso de escrituración posterior, brindando certeza jurídica al comprador.

En Conexión Inmobiliaria, nuestra experiencia y relación directa con los bancos nos permite guiarte en cada paso del proceso.

Contáctanos y descubre cómo aprovechar esta oportunidad de inversión.

Diego Suárez
Director General – Conexión Inmobiliaria
Apasionado por las inversiones seguras y el análisis inmobiliario estratégic
o.

+525548517250

Errores que pueden costarte miles de pesos al comprar tu primer remate bancario

Comprar un remate bancario puede ser una de las mejores decisiones de inversión… o una pesadilla. La diferencia está en conocer los errores más comunes y cómo evitarlos. Aquí te explico cuáles son y cómo proteger tu dinero antes de dar un solo peso.

Confiar en precios demasiado buenos para ser verdad

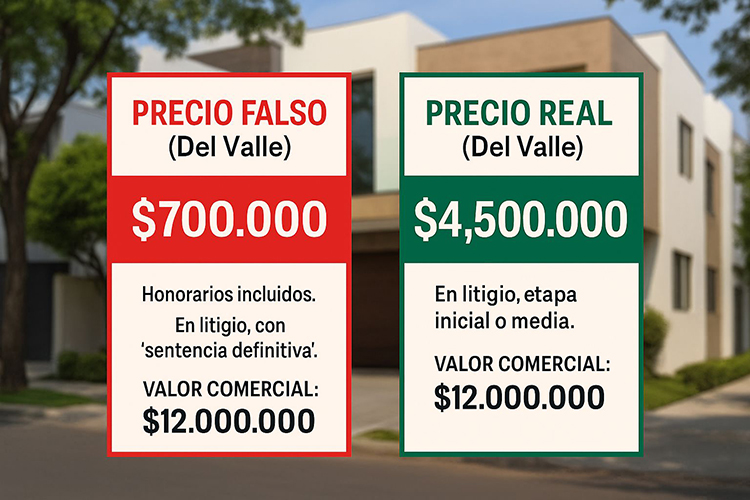
En internet abundan anuncios con propiedades a precios irreales. Algunos bajan artificialmente el valor para llamar tu atención, pero después te dicen que “esa propiedad ya no está disponible” y te ofrecen otra más cara. Si la oferta parece imposible, es momento de investigar más a fondo.

Creer que ver el expediente garantiza que el remate es real

Muchos compradores creen que si una empresa les muestra el expediente del inmueble, ya pueden confiar. La realidad es que un expediente por sí solo no es garantía: hay empresas que presentan documentos editados o que ni siquiera corresponden a la propiedad ofrecida.

La seguridad no está en ver un papel, sino en que la empresa tenga un proceso legal sólido, experiencia comprobable y buenos comentarios de clientes reales.

En Conexión Inmobiliaria revisamos cada situación legal antes de ceder derechos, pero no usamos el expediente como truco comercial: la verdadera protección está en nuestro respaldo jurídico.

No entender en qué etapa está el remate

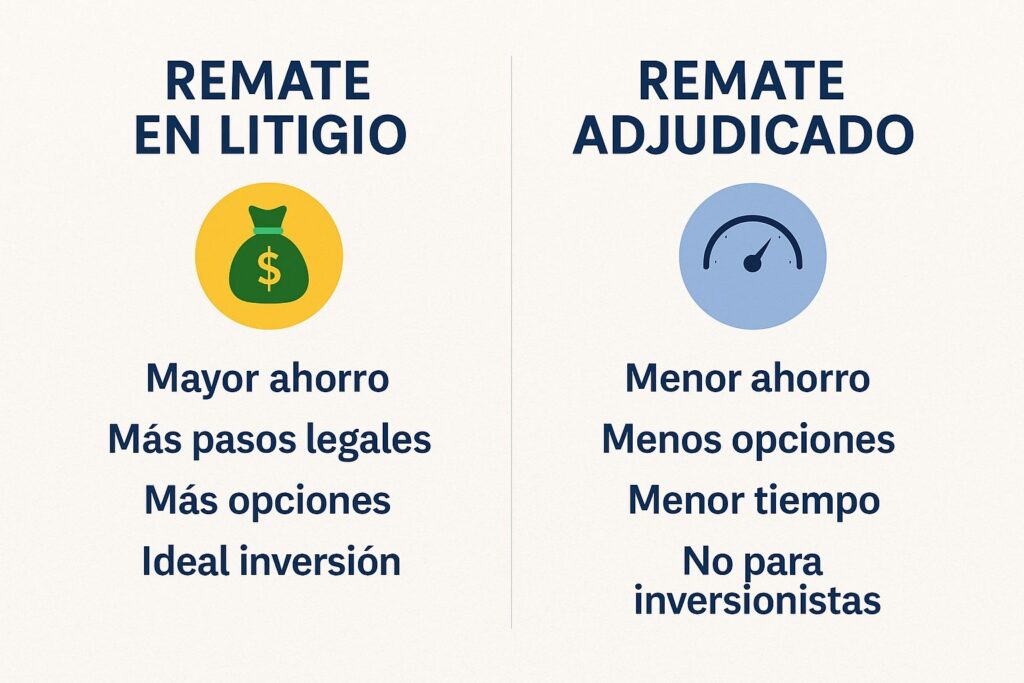
No es lo mismo comprar un remate en litigio que uno adjudicado.

  • En litigio el proceso puede tomar más tiempo, pero el precio suele ser más atractivo.
  • En adjudicado el trámite es más rápido, aunque el descuento sea menor.

Un comprador informado sabe que cada etapa tiene ventajas y desventajas, y elige según su presupuesto y objetivos

Comprar sin respaldo legal especializado

Un abogado generalista puede no tener la experiencia necesaria para detectar riesgos en un remate. Estos procesos requieren especialistas que sepan interpretar expedientes, manejar cesiones de derechos y negociar con bancos o financieras. Sin ese respaldo, el riesgo de cometer errores costosos aumenta.

Firmar sin contrato claro y sin garantía de devolución

En el mundo de los remates bancarios hay empresas que, si la propiedad inicial no resulta viable, obligan al comprador a elegir otro remate, incluso si las nuevas opciones no se ajustan al presupuesto o intereses del cliente.

Algunas incluso dicen que “su mejor garantía es no devolver porque cumplen”, pero la realidad es que esa frase es solo una forma de manipular: así se lavan las manos y obligan a seguir con ellos, aunque ya no tengan algo que realmente te convenga.

Después, cuando solo ofrecen opciones más caras o inalcanzables, el problema recae en el cliente, que pierde libertad y queda atrapado en el contrato.

La verdadera señal de confianza no es retener tu dinero a toda costa, sino ofrecer una garantía clara de devolución si el proceso no avanza por causas ajenas a ti. Esto demuestra que la empresa respalda su trabajo y respeta tu inversión.

No revisar la transparencia y la verdadera trayectoria de la empresa

Antes de confiar en cualquier empresa de remates bancarios, revisa sus redes sociales y su historial, pero hazlo con ojo crítico.

Que una razón social sea antigua no significa que la empresa tenga experiencia real en el sector. Hay compañías que cambian constantemente su razón social, pero mantienen el mismo nombre comercial para ocultar su historial. Incluso sus redes sociales pueden ser nuevas, aunque se presenten como líderes con “años de experiencia”.

Si no permiten comentarios, no tienen presencia activa o bloquean la interacción, pregúntate por qué. En algunos casos, esto es para evitar quejas visibles de clientes inconformes. Incluso hay empresas que se presentan en expos y dan conferencias, pero al mismo tiempo restringen cualquier espacio donde un comprador pueda conocer experiencias reales.

Verifica también si su historial de operaciones es consistente y comprobable. La transparencia no se mide solo por el tiempo que dicen llevar, sino por su reputación real y la calidad de la información que comparten.

Pagar la cesión de derechos a la empresa equivocada

En un remate bancario legítimo, la cesión de derechos se paga directamente al banco, financiera u operadora que tiene la propiedad, nunca a la empresa que te asesora o lleva tu proceso legal.

Algunas empresas fraudulentas cobran la cesión a su nombre, lo que deja al comprador sin la garantía de que el banco reconozca la operación. Si la empresa desaparece o incumple, tu pago no tendrá validez legal y perderás la inversión.

Siempre firma la cesión ante notario y verifica que la cuenta esté a nombre de la institución que realmente tiene el inmueble.

Conclusión

Un remate bancario puede ser la oportunidad de tu vida… o un error muy costoso. La clave está en elegir una empresa seria, con procesos claros y respaldo legal real.

En Conexión Inmobiliaria te acompañamos en todo el proceso, desde la revisión legal hasta la entrega de derechos, para que tu inversión sea segura y rentable.

Diego Suárez
Director General – Conexión Inmobiliaria
Apasionado por las inversiones seguras y el análisis inmobiliario estratégic
o.

+525548517250

Comprar en tiempos de incertidumbre: ¿rentabilidad o riesgo?

Cuando la economía se vuelve incierta, muchas personas detienen sus planes de compra. Es entendible: los precios suben, el crédito se complica y el panorama genera dudas. Pero mientras unos se paralizan, otros encuentran su mejor momento para invertir.

Históricamente, las grandes oportunidades inmobiliarias no aparecen cuando todo está en calma, sino cuando el mercado se sacude. Es en los periodos difíciles cuando surgen propiedades con descuentos reales, con menos competencia y más margen de ganancia para quien sabe actuar con estrategia.

Los inversionistas experimentados no buscan promociones infladas ni “oportunidades” decoradas con letras pequeñas. Buscan propiedades por debajo del valor real, con documentación sólida, buena ubicación y, sobre todo, un margen de plusvalía que justifique su inversión.

Inversión inteligente
Y sí, ese tipo de propiedades existen. Aunque no siempre están visibles para el comprador común.

En los últimos años, una de las formas más eficientes de adquirir propiedades con descuentos reales ha sido a través de remates bancarios. Se trata de inmuebles que provienen de juicios hipotecarios, por lo que sus precios no dependen de la especulación del mercado, sino de un proceso legal que permite venderlos por debajo de su valor comercial.

Eso sí: invertir en un remate no es lo mismo que comprar una casa usada. Requiere asesoría legal, experiencia en el proceso y una guía profesional que te evite caer en estafas o cometer errores costosos. Pero cuando se hace bien, el resultado es claro: compras más barato, con respaldo jurídico, y con un potencial de ganancia que difícilmente se encuentra en el mercado tradicional.

Invertir en tiempos difíciles no es para todos. Pero quienes lo hacen con inteligencia y estrategia, rara vez se arrepienten.

Diego Suárez
Director General – Conexión Inmobiliaria
Apasionado por las inversiones seguras y el análisis inmobiliario estratégico.

+525548517250

Gentrificación en CDMX: Cómo los altos precios impulsan la inversión en remates bancarios

Durante los últimos años, la Ciudad de México ha experimentado un fenómeno que no solo ha transformado sus calles, sino también el mercado inmobiliario: la gentrificación. Colonias que antes eran accesibles para la clase media hoy tienen precios al nivel de ciudades como Miami o Madrid. Este fenómeno ha generado debates sociales, pero también ha abierto una pregunta importante para quienes buscan invertir con inteligencia:
Aún es posible encontrar oportunidades reales en medio de precios disparados?
La respuesta es sí, y está en los remates bancarios.

Qué está pasando con los precios en CDMX?

Según datos del Instituto Nacional de Estadística y Geografía (INEGI) y del portal inmobiliario
Propiedades.com, en zonas como Roma Norte, Condesa, Narvarte o Del Valle, el precio por metro cuadrado supera ya los $60,000 pesos, y en algunos desarrollos nuevos, incluso ms de $85,000 pesos/m. En contraste, hace apenas 6 años, esos mismos metros rondaban los $30,000 a $35,000 pesos.

Esta alza tiene muchas causas:

  • Inversión extranjera (nómadas digitales que pagan en dólares).
  • Airbnb y renta vacacional.
  • Nuevas políticas de movilidad y transporte que revalorizan zonas específicas.
  • Y por supuesto, el impacto post-pandemia que reorganizó la demanda habitacional

Qué es la gentrificación y cómo afecta al inversionista local?

La gentrificación es un proceso urbano donde colonias tradicionalmente accesibles se transforman en zonas de alta plusvalía, desplazando gradualmente a los residentes originales por otros con mayor poder
adquisitivo.
Para el inversionista promedio esto significa algo claro:
Cada vez es más difícil entrar al mercado sin grandes capitales.
Pero aquí es donde entra una de las pocas ventanas de oportunidad que aún existen: Los remates bancarios.

Por qué los remates bancarios aún valen la pena, incluso los adjudicados?

Es cierto que muchos remates que están ya en etapa adjudicada no tienen los descuentos agresivos de hace 10 años, pero aún así, son una excelente oportunidad por 3 razones clave:

  1. Precio por debajo del valor comercial: Aunque el descuento sea menor, sigue siendo significativo frente al mercado gentrificado. Comprar un adjudicado en Narvarte en $2.9 millones cuando el mismo tipo de inmueble ya se vende en $3.6 o $3.8 millones, sigue siendo negocio.
  2. Tiempo de entrega más corto: A diferencia de los remates en etapa de juicio, los adjudicados pueden estar listos para escriturarse en mucho menos tiempo. Esto reduce la espera y permite rentar o vender ms rápido.
  3. Ubicaciones premium: Muchos de estos inmuebles están en zonas donde la plusvalía no solo es constante, sino explosiva. En estos lugares, aunque el “descuento” sea del 15% en vez del 40%, el valor que gana el inmueble con el tiempo puede ser del 60% o más en pocos años.

Ejemplo real (sin datos personales):

Un departamento en la colonia Del Valle, adquirido como remate adjudicado en $3.2 millones hace 18
meses, fue revendido en $4.5 millones. No hubo necesidad de invertir en remodelación mayor. Solo se
actualizó el papeleo y se esperó el momento correcto.
Rentabilidad aproximada: +40% en menos de 2 años.

 Comparación de precios entre mercado tradicional y remates bancarios en CDMX

Invertir hoy o pagar el doble mañana

La gentrificación no se va a detener. De hecho, todo indica que continuar expandiéndose hacia colonias
contiguas: Portales, Álamos, Doctores, San Pedro de los Pinos, etc.
Para quien tiene la posibilidad de pagar de contado, los remates bancarios siguen siendo una de las Últimas formas legales y seguras de entrar al mercado por debajo del valor real.
Incluso con propiedades adjudicadas, el margen sigue siendo superior al de un crédito tradicional o de un preventa especulativa.

Y si no encuentras el remate perfecto de inmediato?

Muchos inversionistas esperan meses buscando una propiedad “ideal” con descuento del 50%, sin
considerar que el tiempo también es una forma de pérdida.
En cambio, invertir en una propiedad adjudicada, lista para ceder derechos, puede resultar ms rentable a
mediano plazo, especialmente en zonas donde la plusvalía ya está asegurada.

Inversionista evaluando oportunidades inmobiliarias en zona gentrificada de
CDMX.

Los precios seguirán subiendo, y el mercado se moverá cada vez más lejos del alcance del comprador
tradicional.
Invertir ahora, incluso en propiedades que parecen tener poco margen, puede marcar la diferencia entre
generar patrimonio o quedarse fuera del juego inmobiliario por completo.

En Conexión Inmobiliaria llevamos años analizando este tipo de oportunidades y ubicando remates legales con alto potencial.
Sabemos cómo evitar fraudes y en qué momento conviene tomar una opción, incluso si el descuento no parece tan grande a simple vista.

Consulta sin compromiso.

Diego Suárez
Director General – Conexión Inmobiliaria
Apasionado por las inversiones seguras y el análisis inmobiliario estratégico.

+525548517250

Watsapp - Conexion-i